

Les primes énergie sont payées par les fournisseurs d’énergie. MaPrimeRénov’ est financée principalement par l’État, avec un apport croissant de ces mêmes fournisseurs. Le Girardin est financé par des investisseurs privés que l’État récompense par une réduction d’impôt. Les deux premiers dispositifs sont des aides versées à ceux qui rénovent leur logement. Le troisième est une défiscalisation réservée aux contribuables qui placent leur argent outre-mer. Cette page présente d’abord un tableau comparatif et un schéma des flux, puis détaille chaque mécanisme, avant de préciser ce qui distingue une aide d’une niche fiscale.
Qui finance quoi : la vue d’ensemble
Le tableau comparatif des dispositifs
| Dispositif | Financeur | Bénéficiaire | Nature | Contrepartie |
|---|---|---|---|---|
| Primes énergie (CEE) | Fournisseurs d’énergie | Ménages, bonus pour les revenus modestes | Aide directe | Offre acceptée avant le devis, artisan RGE |
| MaPrimeRénov’ | État et CEE, via l’Anah | Propriétaires, montant selon les revenus | Subvention | Dossier déposé avant les travaux |
| Girardin industriel | Investisseurs, puis État | Contribuables imposables | Réduction d’impôt | Apport placé dans un équipement ultramarin |
| TVA à 5,5 % | État (recette abandonnée) | Client des travaux | Niche fiscale | Logement de plus de deux ans |
| Éco-PTZ | Banques, compensées par l’État | Propriétaires, sans condition de revenus | Prêt sans intérêts | Remboursement du capital |
| Déficit foncier majoré | État (recette abandonnée) | Propriétaires bailleurs | Niche fiscale | Sortie du logement des classes E, F ou G |
| Exonération de taxe foncière | Communes et intercommunalités | Propriétaires | Niche fiscale locale | Délibération de la collectivité |
Le schéma des flux financiers
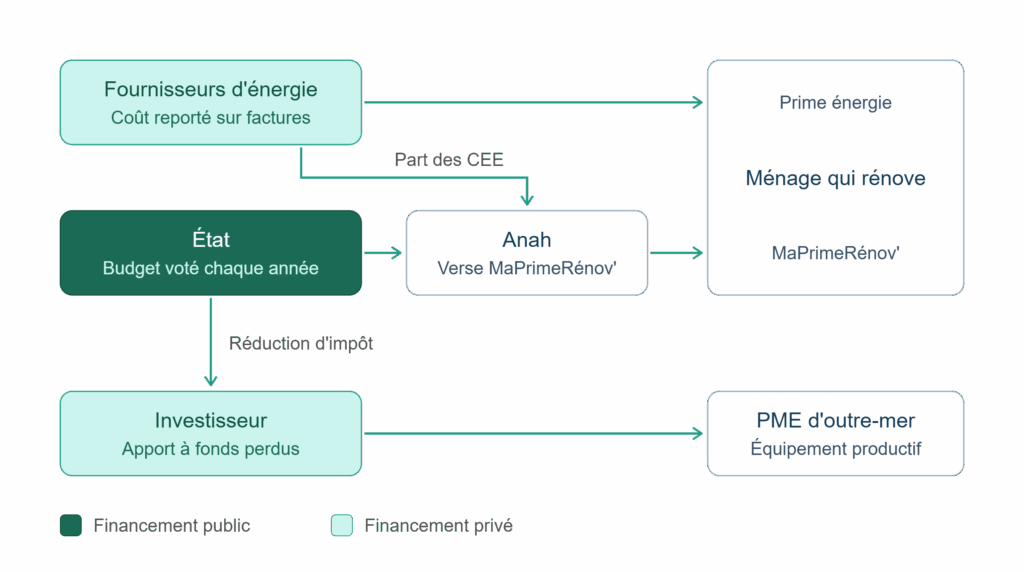
Ce schéma montre d’où vient l’argent et à qui il profite pour chacun des trois dispositifs. Les primes énergie et MaPrimeRénov’ aboutissent chez le ménage qui rénove, alors que le Girardin finance une entreprise d’outre-mer et rapporte à l’investisseur une réduction d’impôt.
Les primes énergie, financées par les fournisseurs d’énergie
Le mécanisme des certificats d’économies d’énergie
L’État impose aux vendeurs d’électricité, de gaz, de chaleur, de froid et de carburants, appelés obligés, un volume d’économies d’énergie à atteindre. Pour s’en acquitter, ils financent des travaux chez les particuliers et obtiennent en échange des certificats d’économies d’énergie. Pour la sixième période, qui court de 2026 à 2030, l’obligation annuelle atteint 1 050 TWh cumac, soit 27 % de plus qu’en 2025. L’enveloppe correspondante dépasse 8 milliards d’euros en 2026. Pour toucher la prime, le particulier doit accepter l’offre du financeur avant de signer son devis, faire appel à un artisan RGE et transmettre les justificatifs une fois les travaux terminés.
Un coût répercuté sur la facture des consommateurs
Aucun euro du budget de l’État ne finance directement ces primes. Le dispositif repose sur le principe pollueur-payeur : les fournisseurs reportent en partie son coût sur les factures d’énergie et le prix du carburant, si bien que tous les consommateurs y contribuent, qu’ils rénovent ou non. Ce poids s’accroît, car l’État confie désormais aux CEE des dépenses qu’il finançait auparavant sur son budget, notamment pour la rénovation.
MaPrimeRénov’, une subvention de l’État cofinancée par les CEE
Une enveloppe votée en loi de finances et distribuée par l’Anah
MaPrimeRénov’ est versée par l’Agence nationale de l’habitat (Anah) à partir d’une enveloppe fixée chaque année par le Parlement. Pour 2026, elle atteint 3,6 milliards d’euros. Son financement ne repose plus uniquement sur l’impôt : l’Anah dispose de 1,5 milliard d’euros de crédits de l’État, d’un milliard issu des CEE et de 700 millions provenant des quotas carbone, complétés par sa propre trésorerie. Cette dépendance au vote du budget a des effets concrets : faute de loi de finances, les dépôts de dossiers ont été suspendus à compter du 1ᵉʳ janvier 2026, et le texte n’a été définitivement adopté que le 2 février, après le rejet des motions de censure. Le dossier doit être déposé avant le début des travaux, et l’aide est versée une fois le chantier achevé.
Un dispositif recentré sur la rénovation d’ampleur
Le parcours accompagné, qui finance les rénovations globales, est désormais réservé aux logements classés E, F ou G. Depuis le 1ᵉʳ septembre 2026, une maison individuelle ne peut plus être aidée si un chauffage au gaz, au fioul ou au charbon est conservé après les travaux. Le parcours par geste a été réduit en deux temps. Le 1ᵉʳ janvier 2026, l’isolation des murs et les chaudières biomasse en sont sorties ; le décret nᵒ 2026-822 a ensuite exclu, pour les dossiers déposés depuis le 1ᵉʳ septembre 2026, les poêles à bois, les chauffe-eau solaires ou thermodynamiques, la VMC, l’isolation des combles et les fenêtres. Les pompes à chaleur air/eau restent éligibles, et les logements classés F et G conservent l’accès au parcours par geste jusqu’au 31 décembre 2027.
Le Girardin, une incitation fiscale et non une aide
Le principe : l’investisseur finance, l’État renonce à une partie de l’impôt
Le Girardin industriel, prévu à l’article 199 undecies B du Code général des impôts, porte sur l’achat de matériel neuf utilisé par des entreprises installées outre-mer. L’investisseur verse un apport définitif à une société de portage, qui achète l’équipement et le loue au moins cinq ans à une entreprise locale. En contrepartie, il obtient une réduction d’impôt supérieure à sa mise. Le plafond de 18 000 € propre aux investissements ultramarins ne retient que la part de l’avantage conservée par l’investisseur, après rétrocession à l’exploitant. L’avantage est ponctuel : un investissement souscrit en 2026 réduit l’impôt payé en 2027. L’État ne verse donc rien : il finance en encaissant moins d’impôt.
La place de l’énergie dans le Girardin industriel
Les installations photovoltaïques ne sont plus éligibles depuis la loi de finances pour 2011, alors que le solaire thermique l’est toujours. Cette exclusion répondait notamment à un impératif budgétaire, tandis que l’éolien, l’hydraulique et la biomasse ouvrent encore droit à la réduction d’impôt. Le risque pèse sur l’investisseur : si les conditions légales ne sont pas respectées pendant les cinq ans de détention des parts, l’administration peut reprendre l’avantage fiscal. De nombreux souscripteurs d’opérations photovoltaïques ont ainsi dû régler à la fois leur impôt et une pénalité. Il est donc essentiel de s’adresser à des acteurs de la défiscalisation établis et reconnus, comme le cabinet de gestion de patrimoine Fyn Patrimoine, spécialiste du Girardin industriel.
Aide ou défiscalisation : les différences qui comptent
Le bénéficiaire et la contrepartie
Une aide profite à celui qui améliore son logement, même s’il n’est pas imposable. Une défiscalisation ne profite qu’à un contribuable qui paie assez d’impôt pour l’absorber, et elle ne finance aucun travaux chez lui. Le Girardin ne réduit donc pas le coût de panneaux solaires posés sur sa propre toiture. Pour ces installations, ni MaPrimeRénov’, ni les CEE, ni l’éco-PTZ ne s’appliquent ; le soutien public passe surtout par le tarif d’achat et la TVA réduite, la prime à l’autoconsommation ayant été supprimée pour les demandes de raccordement déposées à partir du 5 juin 2026.
Les autres niches fiscales liées à l’énergie
La TVA à 5,5 % s’applique aux travaux de rénovation énergétique, contre 10 % pour les autres travaux de rénovation et 20 % pour le neuf. L’éco-PTZ peut atteindre 50 000 € et reste ouvert jusqu’au 31 décembre 2027 ; l’État rembourse aux banques, sous forme de crédit d’impôt, les intérêts qu’elles auraient perçus au taux du marché. Le déficit foncier majoré porte de 10 700 € à 21 400 € par an le montant déductible du revenu global pour les dépenses payées en 2026 et 2027, si le logement passe d’une classe E, F ou G à une classe A, B, C ou D. Enfin, l’exonération de taxe foncière est votée et supportée par les collectivités : elle efface de 50 à 100 % de la taxe pendant trois ans, pour un logement de plus de dix ans ayant bénéficié de 10 000 € de travaux l’année précédente ou de 15 000 € sur les trois dernières années.